Precisamos de algumas informações!
26/08/2026
Vida Útil dos ativos imobilizados: por que revisar estimativas contábeis e econômicas

Escrito por:
Tarciano Cardoso
Gerente Administrativo e Financeiro | M&A
Um equipamento pode estar fisicamente operacional, mas sua utilidade para a empresa pode já não ser a mesma. Você sabe se a vida útil dos seus ativos ainda reflete a realidade da sua operação?
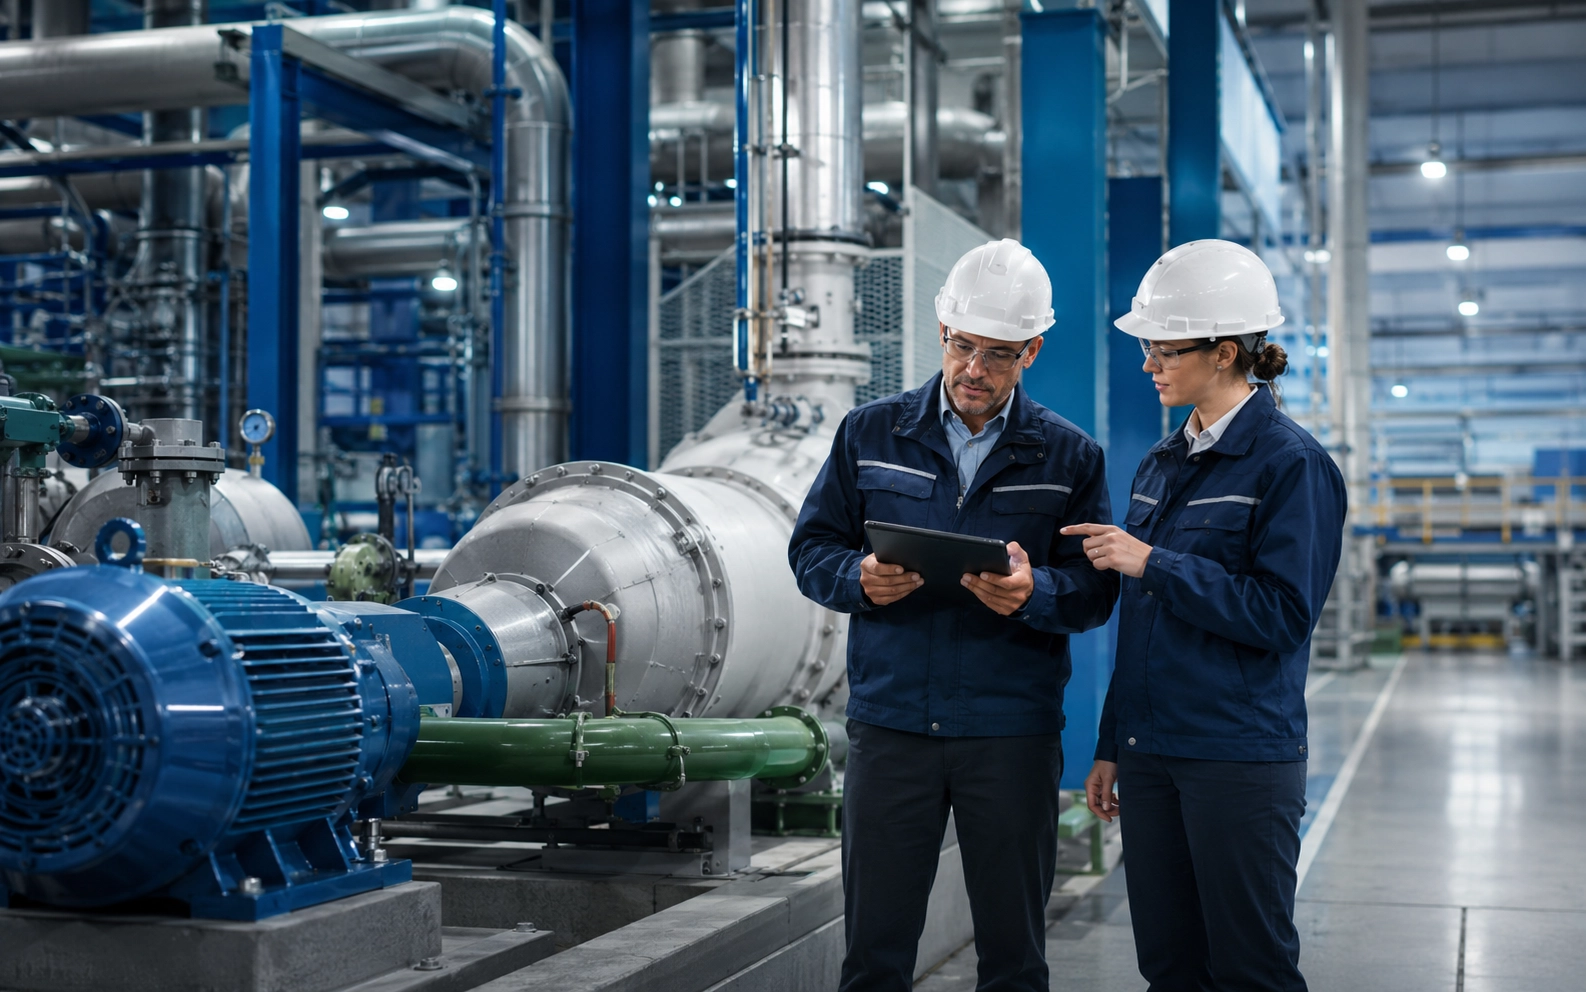
Máquinas, equipamentos, instalações, veículos e outros bens do ativo imobilizado não permanecem nas mesmas condições ao longo do tempo. Intensidade de uso, manutenção, ambiente operacional, avanços tecnológicos, mudanças no processo produtivo e até decisões estratégicas da empresa podem modificar a expectativa de utilização desses ativos.
Por isso, definir a vida útil de um bem no momento de sua aquisição não significa que essa estimativa permanecerá adequada durante todo o período em que ele estiver registrado contabilmente.
A revisão da vida útil dos ativos imobilizados permite avaliar se as estimativas utilizadas pela empresa continuam coerentes com a realidade operacional dos bens e com os benefícios econômicos que ainda se espera obter deles.
Além de contribuir para uma base patrimonial mais confiável, essa análise possui reflexos diretos sobre a depreciação societária, o valor residual dos ativos e a qualidade das informações apresentadas nas demonstrações contábeis.
O tema também está diretamente relacionado ao CPC 27 - Ativo Imobilizado, que estabelece critérios para reconhecimento, mensuração e depreciação desses ativos.
O que é a vida útil de um ativo imobilizado?
De acordo com o CPC 27, vida útil corresponde ao período durante o qual a entidade espera utilizar determinado ativo ou ao número de unidades de produção, ou unidades semelhantes, que espera obter com a sua utilização.
Isso significa que a vida útil não deve ser entendida simplesmente como a capacidade física máxima de funcionamento de uma máquina ou equipamento. Um ativo pode permanecer fisicamente operacional por muitos anos e, ainda assim, ter uma expectativa de utilização menor dentro de uma determinada empresa.
Isso pode acontecer por diferentes motivos, como intensidade de utilização, número de turnos de operação, condições ambientais, política de manutenção, desgaste físico, alterações no processo produtivo, obsolescência tecnológica, mudanças na demanda, limitações legais ou contratuais e estratégia de substituição de equipamentos.
O próprio CPC 27 considera fatores como uso esperado, desgaste físico normal, obsolescência técnica ou comercial e limitações relacionadas à utilização do ativo na determinação de sua vida útil. Por isso, a estimativa precisa representar a realidade econômica e operacional daquele ativo dentro daquela organização.
Por que a vida útil dos ativos precisa ser revisada?
A operação de uma empresa é dinâmica. Uma máquina inicialmente prevista para trabalhar oito horas por dia pode passar a operar em dois ou três turnos. Um equipamento pode receber melhorias que prolongam sua utilização. Uma tecnologia pode se tornar obsoleta antes do esperado. Alterações na manutenção também podem aumentar ou reduzir a expectativa de funcionamento de determinados bens.
Quando essas mudanças acontecem, estimativas realizadas anteriormente podem deixar de representar corretamente a realidade. É justamente por isso que a revisão periódica é importante.
O CPC 27 determina que o valor residual e a vida útil de um ativo sejam revisados pelo menos ao final de cada exercício. Caso as expectativas atuais sejam diferentes das estimativas anteriores, essa alteração deve ser tratada como mudança de estimativa contábil, de acordo com o CPC 23.
A revisão, portanto, não deve ser encarada apenas como uma formalidade contábil. Ela funciona também como uma oportunidade para verificar se as informações patrimoniais utilizadas pela empresa continuam refletindo sua operação.
Qual é a relação entre vida útil e depreciação societária?
A vida útil é uma das principais informações utilizadas para determinar a depreciação de um ativo. Segundo o CPC 27, o valor depreciável deve ser apropriado sistematicamente ao longo da vida útil estimada do bem.
Isso faz com que uma estimativa inadequada de vida útil possa resultar em taxas de depreciação que não correspondem à realidade econômica do ativo.
Imagine, por exemplo, um equipamento cuja vida útil tenha sido inicialmente estimada em dez anos. Após alguns anos de utilização, uma análise técnica demonstra que alterações no processo, condições de manutenção e menor intensidade operacional permitem que o equipamento permaneça produtivo por um período significativamente maior.
Nesse cenário, manter automaticamente a estimativa original pode fazer com que a depreciação societária deixe de representar adequadamente o consumo dos benefícios econômicos proporcionados pelo bem.
O cenário inverso também pode acontecer. Um equipamento submetido a condições severas de operação ou afetado por rápida obsolescência tecnológica pode apresentar uma expectativa de utilização menor do que aquela inicialmente prevista. A revisão permite identificar essas diferenças e atualizar as estimativas quando necessário.
E o que é valor residual?
A análise da vida útil está diretamente relacionada a outro conceito importante: o valor residual.
De acordo com o CPC 27, o valor residual corresponde ao valor estimado que a entidade obteria com a venda do ativo, descontadas as despesas estimadas de venda, considerando que o bem já estivesse na idade e nas condições esperadas para o final de sua vida útil.
O valor residual interfere diretamente no cálculo do valor depreciável. De forma simplificada: valor depreciável = valor do ativo - valor residual.
Isso significa que mudanças relevantes na expectativa de valor residual também podem alterar a depreciação futura do ativo. Por esse motivo, vida útil e valor residual precisam ser analisados em conjunto e revisados periodicamente.
Revisar a vida útil significa corrigir um erro contábil?
Não necessariamente, e esse é um ponto importante. Uma estimativa contábil é realizada considerando as informações disponíveis em determinado momento. Com o passar do tempo, novas informações, mudanças nas circunstâncias ou maior experiência sobre a utilização dos ativos podem justificar uma nova estimativa.
O CPC 23 esclarece que mudanças em estimativas contábeis decorrentes de novas informações ou novas circunstâncias não representam, por si só, correções de erros anteriores. Seus efeitos são reconhecidos prospectivamente.
No caso da vida útil, isso significa que uma nova estimativa pode afetar a depreciação do período atual e dos períodos futuros correspondentes à vida útil remanescente do ativo. Portanto, a revisão não significa simplesmente refazer cálculos históricos. O objetivo é verificar se as premissas utilizadas continuam válidas diante das condições atuais.
Quais fatores devem ser considerados na revisão da vida útil?
Uma revisão consistente deve ir além da análise isolada da idade do equipamento. Entre os fatores que podem ser avaliados estão:
Uso esperado do ativo: a capacidade produtiva, quantidade de horas de funcionamento e intensidade de utilização ajudam a compreender o ritmo de consumo dos benefícios econômicos do bem.
Desgaste físico: as condições reais de conservação precisam ser consideradas. Ativos semelhantes podem apresentar condições bastante diferentes dependendo da operação em que estão inseridos.
Regime de trabalho: equipamentos utilizados durante um turno possuem condições de uso diferentes daqueles submetidos a operações contínuas ou a múltiplos turnos.
Manutenção: planos de manutenção preventiva e corretiva, reformas, modernizações e substituição de componentes podem interferir na expectativa de utilização de um ativo.
Obsolescência tecnológica: mesmo que um equipamento continue fisicamente funcional, novas tecnologias podem reduzir sua capacidade de gerar benefícios econômicos para a empresa.
Mudanças no processo produtivo: alterações de layout, capacidade produtiva, matérias-primas, processos industriais ou estratégia operacional também podem modificar as expectativas relacionadas ao ativo.
Limitações legais ou contratuais: determinados bens podem possuir seu período de utilização condicionado a contratos, licenças ou outros limites legais.
Uma avaliação técnica precisa considerar esses elementos de forma integrada.
Quando uma empresa deve revisar a vida útil dos ativos?
O CPC 27 estabelece que a vida útil e o valor residual sejam revisados pelo menos ao final de cada exercício.
Além dessa revisão periódica, determinados acontecimentos podem indicar a necessidade de uma análise mais aprofundada. Entre eles: mudanças significativas no regime de utilização, ampliação ou redução da produção, modernização de máquinas e equipamentos, reformas relevantes, mudanças na política de manutenção, substituição de tecnologias, reorganizações industriais, ativos totalmente depreciados que permanecem em operação e alterações relevantes na expectativa de permanência dos bens na empresa.
Inclusive, o CPC 27 aponta como informação relevante a existência de ativos totalmente depreciados que ainda estejam em operação. Esse tipo de situação pode ser um sinal importante para a administração avaliar a qualidade das estimativas patrimoniais utilizadas.
Quais são os benefícios de manter as estimativas atualizadas?
A revisão periódica da vida útil vai além do atendimento às exigências contábeis. Ela também pode melhorar a qualidade das informações utilizadas pela gestão.
Entre os principais benefícios estão: maior aderência entre registros contábeis e realidade operacional, atualização das taxas de depreciação societária, estimativas mais consistentes de valor residual, melhoria da qualidade das informações patrimoniais, identificação de ativos com estimativas desatualizadas, maior suporte ao planejamento de investimentos e substituições, informações mais confiáveis para auditorias e demonstrações contábeis, e melhor conhecimento sobre o comportamento e utilização dos ativos.
Em empresas com grande quantidade de bens, pequenas distorções individuais podem ganhar relevância quando observadas em conjunto. Por isso, manter critérios consistentes de revisão é parte importante de uma gestão patrimonial confiável.
Como funciona uma avaliação de vida útil?
O processo pode envolver diferentes etapas conforme a estrutura patrimonial e as características da empresa. De maneira geral, uma avaliação técnica considera informações físicas, operacionais, patrimoniais e contábeis.
Na prática, podem ser realizadas atividades como análise da base patrimonial para identificação das contas, classes de ativos e informações disponíveis; definição de premissas e critérios estabelecendo os parâmetros técnicos utilizados na avaliação; levantamento e vistoria dos ativos analisando condições de conservação, utilização, ambiente operacional e demais características relevantes; avaliação técnica para determinação da expectativa de vida útil e do valor residual a partir das informações levantadas; revisão das taxas de depreciação adequando as estimativas societárias conforme os resultados da análise; e documentação dos resultados organizando as premissas, metodologias e conclusões que fundamentam as novas estimativas.
Uma análise estruturada ajuda a transformar informações dispersas sobre os ativos em critérios técnicos capazes de apoiar tanto a contabilidade quanto a gestão.
Como a FERCIEN atua na revisão da vida útil dos ativos imobilizados?
A FERCIEN atua na avaliação e revisão da vida útil dos ativos imobilizados, combinando conhecimento em engenharia, avaliação patrimonial e gestão de ativos.
O trabalho considera as características específicas dos bens e a realidade operacional da empresa, permitindo revisar estimativas de vida útil, valor residual e taxas relacionadas à depreciação societária.
A análise técnica pode envolver levantamento das informações patrimoniais, avaliação das condições dos ativos, definição de critérios, estudos técnicos e documentação dos resultados. A experiência da FERCIEN também inclui projetos de revisão de vida útil alinhados ao CPC 27 para empresas com grandes estruturas patrimoniais, contribuindo para a atualização de mapas de depreciação e para uma visão mais consistente sobre os ativos. Mais do que revisar números, o objetivo é aproximar a informação contábil da realidade física, econômica e operacional do patrimônio.
Os ativos de uma empresa mudam. A operação muda. A tecnologia muda. Por consequência, as estimativas utilizadas para representar esses bens também precisam ser periodicamente analisadas.
A revisão da vida útil e do valor residual permite identificar se os critérios utilizados na depreciação continuam coerentes com a realidade dos ativos e com os benefícios econômicos que a organização espera obter deles.
Além de atender às orientações previstas no CPC 27, uma base construída sobre estimativas tecnicamente fundamentadas gera informações mais confiáveis para a contabilidade, auditoria, engenharia e gestão.
Sua empresa precisa revisar a vida útil dos ativos imobilizados? A FERCIEN conta com uma equipe especializada para avaliar as condições dos bens, revisar critérios técnicos e apoiar a atualização das estimativas patrimoniais. Fale com nossos especialistas e conheça a solução de Vida Útil (CPC 27) da FERCIEN.
FAQ: perguntas frequentes sobre vida útil dos ativos imobilizados
O que é vida útil de um ativo imobilizado?
Vida útil é o período durante o qual uma empresa espera utilizar determinado ativo ou a quantidade de unidades de produção que espera obter por meio de sua utilização. A estimativa considera fatores operacionais, físicos, tecnológicos e econômicos.
O CPC 27 exige a revisão da vida útil dos ativos?
Sim. O CPC 27 estabelece que a vida útil e o valor residual dos ativos sejam revisados pelo menos ao final de cada exercício. Caso as novas expectativas sejam diferentes das estimativas anteriores, a alteração deve ser tratada como mudança de estimativa contábil.
A vida útil precisa ser revisada todos os anos?
A vida útil e o valor residual precisam ser revisados pelo menos ao final de cada exercício. Isso não significa necessariamente que as estimativas serão alteradas todos os anos, mas a empresa deve verificar se continuam adequadas às condições atuais.
O que é valor residual de um ativo?
Valor residual é o valor estimado que a empresa obteria com a venda do ativo, descontadas as despesas estimadas de venda, considerando as condições esperadas para o bem ao final de sua vida útil.
Qual é a relação entre vida útil e depreciação?
A vida útil determina o período ao longo do qual o valor depreciável de um ativo será apropriado. Dessa forma, alterações na estimativa de vida útil podem modificar a despesa de depreciação dos períodos seguintes.
Alterar a vida útil exige recalcular a depreciação dos anos anteriores?
Em uma mudança de estimativa contábil decorrente de novas informações ou circunstâncias, o tratamento é prospectivo. Portanto, os efeitos são reconhecidos a partir da alteração da estimativa, podendo afetar o período atual e os períodos futuros.
Quais fatores influenciam a vida útil de máquinas e equipamentos?
Entre os principais fatores estão intensidade de uso, quantidade de turnos, desgaste físico, manutenção, ambiente operacional, capacidade produtiva, obsolescência tecnológica e eventuais limitações legais ou contratuais.
Um ativo totalmente depreciado pode continuar em operação?
Sim. Um ativo pode estar totalmente depreciado contabilmente e continuar sendo utilizado pela empresa. A existência de um volume relevante de ativos nessa situação pode indicar a importância de avaliar as estimativas utilizadas pela organização.
Vida útil contábil é a mesma coisa que vida física do ativo?
Não. A vida física indica quanto tempo um bem pode permanecer funcional. Já a vida útil considerada contabilmente está relacionada ao período durante o qual a empresa espera utilizar o ativo e obter benefícios econômicos por meio dele.
Quem pode realizar uma avaliação de vida útil dos ativos?
A avaliação deve ser fundamentada em critérios técnicos e informações confiáveis sobre os ativos. Empresas especializadas, como a FERCIEN, podem apoiar o processo por meio de análises de engenharia, levantamentos patrimoniais e estudos voltados à definição da vida útil, do valor residual e das estimativas relacionadas à depreciação.
Categorias
Autores


Mais Posts
Ferrari Avaliações agora é FERCIEN: conheça a história e as soluções da empresa
A mudança foi de marca, não a criação de outra empresa: a trajetória, a gestão e a experiência técnica construídas desde a origem continuam fazendo parte da FERCIEN.
06/10/2026
Impairment Test na prática: como calcular o valor recuperável dos ativos conforme o CPC 01
Impairment Test: entenda como avaliar se o valor contábil dos ativos ainda reflete sua capacidade real de gerar benefícios econômicos.
21/09/2026
Olá, como podemos lhe ajudar?