Precisamos de algumas informações!
11/11/2026
Inventário patrimonial em 2027: por que começar o planejamento agora?

Escrito por:
Egor Marcon
Gerente Comercial & RFID
O inventário patrimonial de 2027 começa a ser planejado agora. Descubra o que organizar ainda em 2026 para definir escopo, cronograma e orçamento e iniciar o próximo ano com um projeto estruturado e viável.
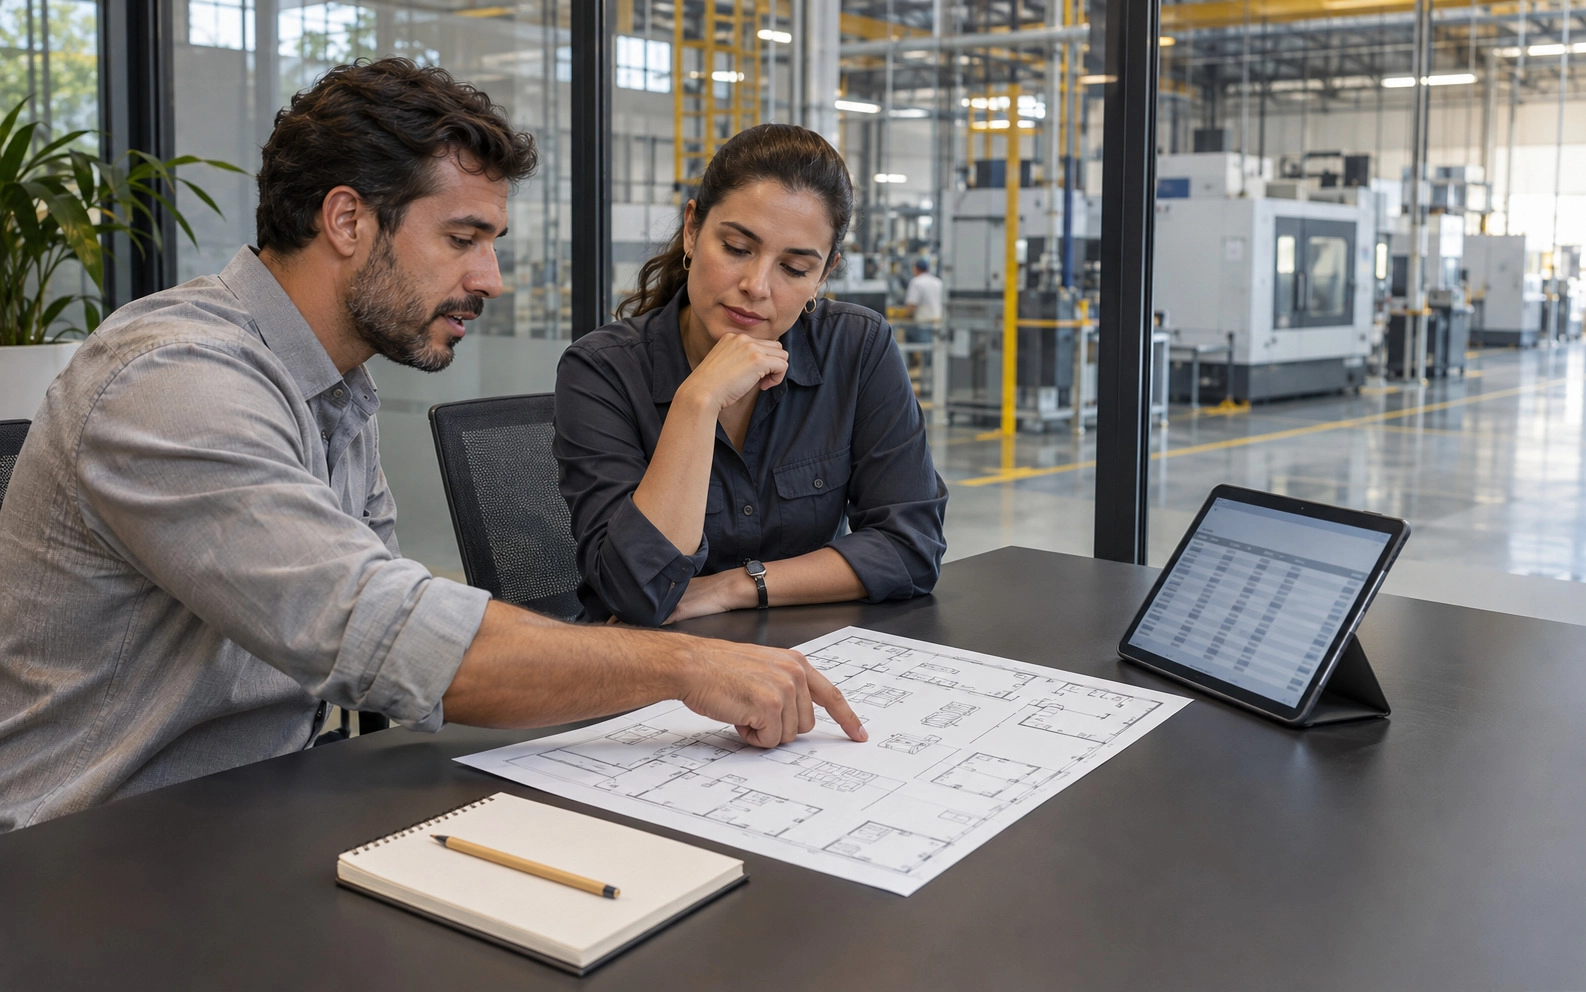
O fim do ano é um momento oportuno para avaliar a qualidade das informações patrimoniais e definir as prioridades do próximo período e, para empresas que precisam revisar seus bens, novembro pode marcar o início do planejamento de um inventário patrimonial a ser realizado em 2027. Planejar o inventário patrimonial para 2027 envolve definir o escopo, reunir a base de dados, alinhar as equipes e estabelecer um cronograma que contemple o levantamento físico, a conciliação físico-contábil e o tratamento das divergências, pois essas decisões ajudam a dimensionar os recursos necessários e a organizar a execução conforme a realidade da operação. Em projetos com muitos ativos ou várias unidades, concluir todas essas etapas nas semanas finais de 2026 pode ser inviável e, por isso, o planejamento antecipado permite transformar uma necessidade já identificada em um projeto estruturado para o próximo ano.
O inventário patrimonial integra o portfólio de gestão de ativos da FERCIEN e, conforme a necessidade de cada organização, o projeto pode envolver levantamento físico, identificação dos bens, revisão cadastral, conciliação físico-contábil e saneamento da base. Para avaliar o trabalho, reúna uma estimativa da quantidade de ativos, a relação das unidades envolvidas e as informações patrimoniais disponíveis e compartilhe também as prioridades e as condições de acesso à operação, pois, ao entrar em contato com a FERCIEN, você pode solicitar uma avaliação de escopo e cronograma para o inventário patrimonial da sua empresa em 2027.
Durante o ano, máquinas, equipamentos, móveis e outros bens são adquiridos, transferidos ou retirados de uso e, quando essas mudanças não são acompanhadas pelos controles internos, podem surgir diferenças entre a situação física e os registros da empresa. Ao preparar o planejamento de 2027, vale avaliar se a base patrimonial permite responder a questões como: quais bens a empresa possui e onde estão? As transferências entre setores e unidades foram registradas? Os cadastros permitem distinguir equipamentos semelhantes? Existem pendências de inventários anteriores? Há informações incompletas que dificultam a conferência dos ativos? Essas perguntas ajudam a identificar necessidades e orientar o escopo do inventário de ativos imobilizados e, além disso, antecipar essa discussão também permite incluir o projeto no orçamento, distribuir responsabilidades e avaliar os períodos mais adequados para acesso às áreas, de modo que a empresa chegue a 2027 com decisões encaminhadas e melhores condições para iniciar o trabalho.
A preparação pode começar pelas informações que a empresa já possui, pois não é necessário aguardar o levantamento físico para reunir documentos e compreender as condições da base atual.
Separar a base patrimonial, a relação de unidades e centros de custo e os controles utilizados para acompanhar movimentações e, além disso, identificar quais dados estão disponíveis, quem responde por eles e como poderão ser fornecidos para o projeto.
Registrar as dificuldades conhecidas, pois descrições genéricas, bens sem identificação e transferências não atualizadas são exemplos de situações que merecem atenção no diagnóstico inicial e, nesse sentido, relatórios de trabalhos anteriores também podem ajudar a reconhecer pendências recorrentes.
Envolver as áreas responsáveis, como contabilidade, patrimônio, manutenção, tecnologia e operação para definir os interlocutores facilita o fornecimento de informações, o acesso aos bens e as validações posteriores.
Avaliar orçamento e disponibilidade operacional, considerando os recursos necessários para contratação, apoio interno e acompanhamento do projeto. Além disso, levantamento de férias coletivas, turnos, restrições de acesso e outras condições que possam influenciar a agenda de 2027 são necessárias, pois o resultado esperado dessa preparação é um escopo mais claro, acompanhado de informações que permitam estimar o esforço e construir um cronograma viável.
Diagnóstico e definição do escopo para determinação das unidades, áreas e classes de bens abrangidas, os objetivos do trabalho e as entregas esperadas, alinhando a data de referência das informações e os critérios de identificação dos ativos - bens em manutenção externa ou em poder de terceiros também precisam ter uma forma de verificação definida no planejamento.
Preparação da base e dos procedimentos por meio de organização dos arquivos disponíveis, estabelecer os campos que serão utilizados na coleta e definir como registrar movimentações durante a execução, para que transferências e aquisições continuem rastreáveis.
Levantamento físico mediante a conferência dos bens nas áreas previstas pela coleta de informações estabelecidas no escopo, pois identificação, localização e características técnicas ajudam a distinguir os ativos e relacioná-los aos registros.
Organização e conciliação físico-contábil, com revisão e padronização dos dados coletados e comparação dos bens encontrados com a base patrimonial e contábil, identificando correspondências e situações que exigem investigação.
Tratamento das divergências e consolidação, com verificações complementares, análise de documentos e validação com os responsáveis e, ao final, consolidação dos resultados, registro das alterações aprovação das pendências remanescentes. O prazo de cada etapa depende da quantidade de ativos, da distribuição das unidades, da qualidade dos dados e da disponibilidade das equipes, o que reforça que essa avaliação deve orientar o calendário do projeto.
A conciliação pode revelar bens não localizados, equipamentos sem correspondência imediata na base, possíveis duplicidades e informações cadastrais desatualizadas e, por isso, o planejamento precisa prever quem investigará cada situação, quais documentos poderão ser consultados e quem aprovará os encaminhamentos. Sem essa definição, a coleta pode terminar enquanto as decisões necessárias permanecem pendentes. Por exemplo, um equipamento registrado em determinada unidade pode ter sido transferido para outra e, antes de propor um ajuste, será necessário consultar os responsáveis e confirmar a movimentação. Da mesma forma, um bem não localizado na primeira conferência exige investigação, pois sua ausência no levantamento, isoladamente, não deve resultar em baixa automática. Tratar divergências exige evidências, responsáveis e prazo para análise e incluir essa etapa desde o início ajuda a dimensionar o projeto com mais precisão. O planejamento de 2027 também deve considerar a continuidade dos controles, pois, após a revisão da base, aquisições, transferências, mudanças de localização e baixas precisam seguir procedimentos definidos. Estabelecer responsáveis e uma rotina de atualização ajuda a preservar a qualidade das informações, já que o inventário organiza a base em uma data de referência e o controle patrimonial acompanha as mudanças que ocorrem depois dela.
Planeje o inventário patrimonial de 2027 com a FERCIEN!
O inventário patrimonial integra o portfólio de gestão de ativos da FERCIEN e, conforme a necessidade de cada organização, o projeto pode envolver levantamento físico, identificação dos bens, revisão cadastral, conciliação físico-contábil e saneamento da base. Para avaliar o trabalho, reúna uma estimativa da quantidade de ativos, a relação das unidades envolvidas e as informações patrimoniais disponíveis e compartilhe também as prioridades e as condições de acesso à operação, pois, ao entrar em contato com a FERCIEN, você pode solicitar uma avaliação de escopo e cronograma para o inventário patrimonial da sua empresa em 2027.
Perguntas Frequentes
O que é inventário patrimonial?
É o processo de identificar e conferir os bens de uma organização, registrar informações sobre eles e compará-las com os controles existentes, e o escopo pode incluir conciliação e tratamento de divergências.
É o processo de identificar e conferir os bens de uma organização, registrar informações sobre eles e compará-las com os controles existentes, e o escopo pode incluir conciliação e tratamento de divergências.
Por que começar o planejamento em 2026?
Para definir o escopo, reunir informações, avaliar orçamento e alinhar a participação das equipes antes da execução em 2027, pois essa preparação permite considerar as necessidades do projeto no planejamento do próximo ano.
Para definir o escopo, reunir informações, avaliar orçamento e alinhar a participação das equipes antes da execução em 2027, pois essa preparação permite considerar as necessidades do projeto no planejamento do próximo ano.
É necessário concluir o inventário antes do fim de 2026?
O planejamento proposto neste conteúdo é voltado à execução em 2027 e necessidades específicas relacionadas ao fechamento de 2026 devem ser avaliadas com os responsáveis pela contabilidade e pelos controles da empresa.
O planejamento proposto neste conteúdo é voltado à execução em 2027 e necessidades específicas relacionadas ao fechamento de 2026 devem ser avaliadas com os responsáveis pela contabilidade e pelos controles da empresa.
Quanto tempo leva um inventário patrimonial?
O prazo depende do volume de bens, do número de unidades, da qualidade dos cadastros, das condições de acesso e das etapas contratadas e a estimativa deve ser feita após uma avaliação do escopo.
O prazo depende do volume de bens, do número de unidades, da qualidade dos cadastros, das condições de acesso e das etapas contratadas e a estimativa deve ser feita após uma avaliação do escopo.
Quais informações são necessárias para solicitar uma avaliação?
Uma estimativa da quantidade de ativos, a relação das unidades, a base patrimonial disponível, os objetivos do projeto e as condições de acesso ajudam na avaliação inicial.
Uma estimativa da quantidade de ativos, a relação das unidades, a base patrimonial disponível, os objetivos do projeto e as condições de acesso ajudam na avaliação inicial.
O cronograma deve incluir a conciliação físico-contábil?
Sim, quando essa etapa fizer parte do escopo, pois é necessário prever tempo para comparar os registros, investigar divergências e validar os encaminhamentos, além do período dedicado ao levantamento físico.
Sim, quando essa etapa fizer parte do escopo, pois é necessário prever tempo para comparar os registros, investigar divergências e validar os encaminhamentos, além do período dedicado ao levantamento físico.
Categorias
Autores


Mais Posts
FAQ: IFRS S1 e S2
Entenda o que são as normas IFRS S1 e S2, quais são seus principais requisitos de divulgação e como elas contribuem para a transparência corporativa, a gestão de riscos e a integração da sustentabilidade às decisões empresariais.
10/11/2026
Revisão anual da vida útil: por que ela é importante para sua empresa?
A operação da sua empresa mudou ao longo do ano — e a vida útil dos ativos acompanhou? Entenda por que a revisão anual é exigida pelo CPC 27 e como ela fortalece a qualidade das informações patrimoniais antes do fechamento.
09/11/2026
Olá, como podemos lhe ajudar?