Precisamos de algumas informações!
11/09/2026
Inventário Patrimonial: como organizar e manter a base de ativos atualizada

Escrito por:
Roberto Ferrari
CEO | Presidente do Conselho
Mais do que contar bens, o inventário patrimonial organiza, concilia e dá confiabilidade à base de ativos da sua empresa. Descubra por que essa revisão é essencial para a gestão patrimonial e contábil.
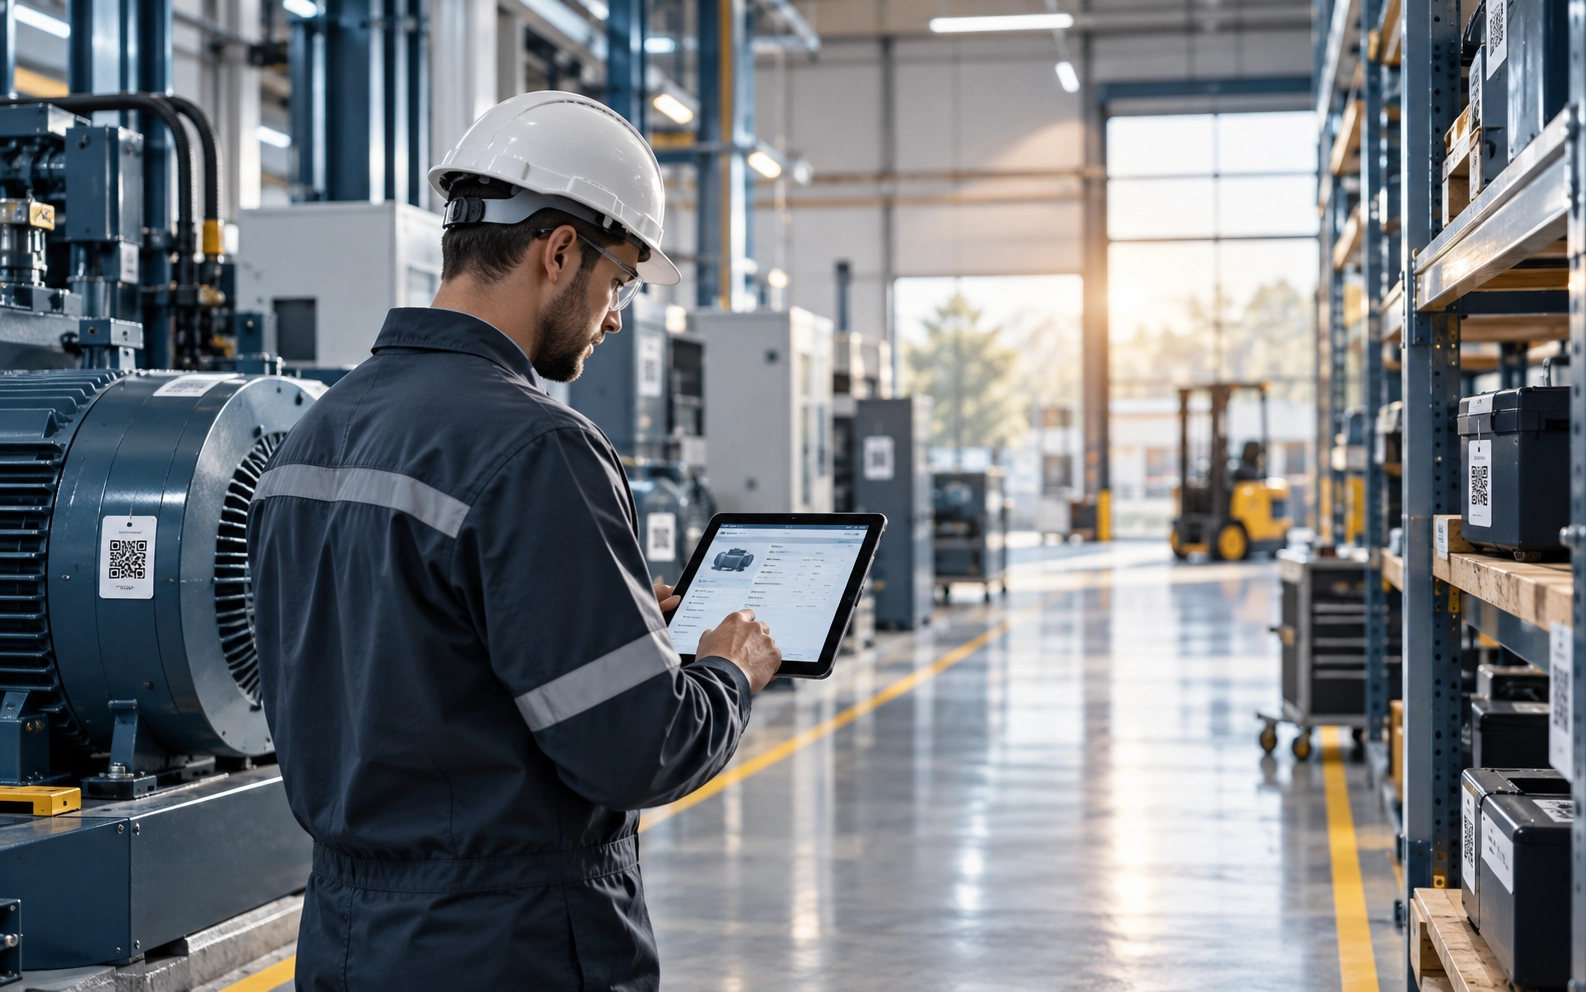
O inventário patrimonial permite identificar, localizar, revisar e conciliar os ativos de uma empresa, criando uma base de informações muito mais confiável para a gestão. Mais do que realizar um levantamento físico, o processo ajuda a corrigir divergências, atualizar centros de custo, localizações e registros contábeis, além de criar condições para que essas informações permaneçam organizadas ao longo do tempo.
Empresas que possuem centenas ou milhares de máquinas, equipamentos, móveis, instalações, veículos e outros bens precisam lidar com um desafio que aumenta à medida que a operação cresce: manter a base patrimonial alinhada à realidade física dos ativos. Um equipamento pode mudar de setor, uma máquina pode ser transferida entre unidades e um bem pode ser baixado fisicamente sem que a informação seja atualizada no sistema. Novos ativos são adquiridos, outros passam por alterações e centros de custo são reorganizados. Com o passar do tempo, pequenas divergências podem se acumular, e o resultado é uma base patrimonial que deixa de representar com precisão aquilo que realmente existe dentro da empresa. É nesse contexto que o inventário patrimonial se torna uma ferramenta estratégica, não apenas para identificar os ativos existentes, mas também para organizar, revisar e aumentar a confiabilidade das informações utilizadas pela organização.
O inventário patrimonial é o processo de levantamento, identificação, localização, classificação e conferência dos bens que compõem o patrimônio de uma empresa. Na prática, ele permite comparar aquilo que existe fisicamente na operação com aquilo que está registrado na base patrimonial e contábil. Isso significa que realizar um inventário não é simplesmente contar máquinas, equipamentos, móveis ou veículos. O processo também pode envolver informações como identificação do ativo, descrição do bem, localização física, centro de custo, unidade ou estabelecimento, número patrimonial, condição do ativo, características técnicas e informações relacionadas ao registro contábil. A partir desse levantamento, é possível identificar divergências entre a situação física encontrada e os dados registrados pela empresa. Essa comparação é uma das principais etapas para construir uma base patrimonial organizada, atualizada e confiável.
Imagine uma empresa com milhares de ativos distribuídos entre diferentes unidades, departamentos e centros de custo. Ao longo dos anos, equipamentos são movimentados, novas máquinas são adquiridas, instalações são alteradas e determinados bens deixam de fazer parte da operação. Se essas movimentações não forem registradas corretamente, a base patrimonial começa a perder qualidade. Com isso, podem surgir situações como ativos registrados em locais incorretos, quando o sistema informa que determinado equipamento pertence a uma unidade ou departamento, mas fisicamente ele já foi transferido. Também podem ocorrer centros de custo desatualizados, quando mudanças na estrutura organizacional não são refletidas na base patrimonial. Há ainda bens existentes fisicamente sem correspondência adequada na base, quando o ativo é localizado durante o inventário, mas seu registro precisa ser identificado ou regularizado. Outra situação comum são registros contábeis de ativos não localizados fisicamente, quando a base apresenta determinado bem, porém ele não é encontrado durante o levantamento. Por fim, existem informações técnicas incompletas ou inconsistentes, quando descrições, classificações e outras características deixam de refletir corretamente o ativo existente. Quanto maior o volume de bens e a complexidade da operação, maior tende a ser o impacto dessas divergências. Por isso, o inventário patrimonial deve ser entendido como parte de uma estrutura mais ampla de gestão de ativos.
Uma das etapas mais importantes do inventário patrimonial é a conciliação físico-contábil, cujo objetivo é estabelecer uma correspondência entre os ativos encontrados fisicamente e os registros existentes na base da empresa. Essa análise permite identificar diferentes situações que precisam ser tratadas. Um ativo localizado pode estar corretamente registrado, apresentar alguma divergência cadastral ou até não possuir correspondência imediata com os dados existentes. Da mesma forma, um registro contábil pode não encontrar correspondência durante o levantamento físico. Essas diferenças precisam ser analisadas para que a empresa consiga realizar o saneamento da sua base. Quando informações físicas e contábeis estão conciliadas, a organização passa a contar com dados patrimoniais muito mais consistentes para controles internos, auditorias e processos de gestão.
Conhecer os ativos da empresa significa também saber onde cada bem está e qual área é responsável por ele. Por isso, localização e centro de custo são informações relevantes durante a revisão da base patrimonial. Empresas com diferentes plantas, filiais, departamentos ou unidades produtivas podem realizar diversas movimentações internas ao longo do tempo. Um equipamento inicialmente adquirido para determinado setor pode ser transferido para outro sem que essa movimentação seja refletida corretamente no cadastro. Quando situações assim se acumulam, relatórios baseados na distribuição dos ativos podem apresentar uma realidade diferente daquela encontrada na operação. Durante o inventário, essas informações podem ser conferidas e atualizadas de acordo com a estrutura definida para o projeto. Isso aumenta a rastreabilidade e melhora a qualidade da informação disponível para diferentes áreas da empresa.
Outro ponto que merece atenção é a relação entre a base patrimonial e os mapas de depreciação utilizados pela organização. A qualidade dos cálculos e controles relacionados à depreciação depende, entre outros fatores, da existência de informações patrimoniais consistentes. Ativos duplicados, baixas que não foram refletidas corretamente, classificações inadequadas ou registros que não correspondem mais à realidade operacional podem comprometer a qualidade da base utilizada para esses controles. Por isso, a revisão patrimonial também permite estruturar informações que servirão como suporte para análises posteriores relacionadas aos ativos imobilizados. Uma base organizada cria condições muito mais adequadas para trabalhos como avaliação da vida útil e residual dos ativos imobilizados, avaliação patrimonial e outros procedimentos relacionados ao controle do ativo imobilizado.
Como funciona um projeto de inventário patrimonial?
Embora cada projeto precise considerar as características e a estrutura da empresa, um processo de inventário patrimonial pode ser organizado em etapas.
Planejamento
O primeiro passo é compreender a realidade da organização. Nesta etapa são definidos o escopo do trabalho, as unidades envolvidas, os critérios de identificação, a estrutura da base existente e a estratégia para realização do levantamento.
Também é importante analisar previamente as informações patrimoniais e contábeis disponibilizadas pela empresa.
Levantamento físico dos ativos
A equipe realiza a identificação dos bens existentes nas áreas definidas pelo projeto. Além de confirmar a presença do ativo, podem ser coletadas informações relacionadas à identificação, localização, características e condição do bem.
Dependendo da necessidade do projeto, tecnologias de identificação e rastreabilidade podem ser utilizadas para aumentar a eficiência da coleta.
Tratamento e organização das informações
Os dados coletados precisam ser estruturados e padronizados. Descrições, localizações, centros de custo e demais informações são analisados para que a base apresente maior consistência.
Conciliação físico-contábil
Nesta fase, os ativos encontrados durante o levantamento são comparados com os registros existentes na base patrimonial. O objetivo é identificar correspondências e divergências entre o patrimônio físico e as informações registradas.
Saneamento das divergências
As diferenças encontradas são analisadas para que a empresa possa regularizar os registros necessários. Esse processo pode envolver, por exemplo, ativos não localizados, bens identificados fisicamente sem correspondência imediata ou informações cadastrais que precisam ser corrigidas.
Consolidação da nova base patrimonial
Ao final, a empresa passa a contar com uma base revisada e estruturada de acordo com as informações levantadas e validadas durante o projeto.
Quais são os benefícios de um inventário patrimonial atualizado?
Manter informações patrimoniais confiáveis traz benefícios que vão além do departamento responsável pelo patrimônio.
Uma base organizada pode contribuir para:
- maior controle sobre os ativos;
- melhor rastreabilidade dos bens;
- identificação de divergências físicas e contábeis;
- atualização de localização e centros de custo;
- apoio aos controles relacionados à depreciação;
- informações mais consistentes para auditorias;
- melhoria dos processos internos;
- suporte para avaliações patrimoniais;
- maior segurança na tomada de decisões;
- fortalecimento da gestão dos ativos fixos.
O principal ganho está na qualidade da informação: quanto mais confiável for a base patrimonial, melhores serão as condições para que diferentes áreas utilizem esses dados em seus processos.
O inventário não deve terminar quando o levantamento acaba
Existe, porém, um desafio importante que é ter em mente que, depois de realizar um grande projeto de inventário e organizar a base patrimonial, a operação continua acontecendo: novos equipamentos são adquiridos, ativos mudam de localização, bens são transferidos entre centros de custo, alguns itens deixam de ser utilizados, outros são incorporados à operação.
Se essas movimentações não forem registradas, a base que acabou de ser revisada começa novamente a se distanciar da realidade, e por isso, tão importante quanto executar o inventário é criar um processo para manter as informações patrimoniais atualizadas ao longo do tempo. É nesse ponto que tecnologia, processos e gestão precisam trabalhar de forma integrada.
AWF: tecnologia para manter a gestão dos ativos em movimento
O inventário patrimonial pode estabelecer uma nova base para a empresa, mas o próximo desafio é preservar sua qualidade, e é justamente nesse ponto que o AWF se apresenta como uma solução tecnológica da FERCIEN voltada à gestão de ativos e à continuidade do controle patrimonial após a estruturação da base. A plataforma permite integrar tecnologia aos processos de inventário e gerenciamento das informações dos ativos, facilitando o acompanhamento da base patrimonial ao longo do tempo, e esse tipo de gestão é especialmente importante porque o patrimônio de uma organização não permanece estático.
Aquisições, transferências, mudanças de localização e baixas fazem parte da rotina empresarial e precisam ser refletidas na base para que as informações permaneçam confiáveis, de modo que o inventário estabelece uma fotografia estruturada do patrimônio em determinado momento, enquanto ferramentas de gestão ajudam a manter essa fotografia atualizada à medida que a operação evolui.
A FERCIEN atua há mais de três décadas com soluções relacionadas à gestão de ativos e avaliações patrimoniais, combinando conhecimento técnico, equipes multidisciplinares e tecnologia, e, nos trabalhos de inventário patrimonial, nossa atuação pode envolver diferentes etapas conforme a necessidade de cada organização, incluindo levantamento físico, identificação dos ativos, revisão da base patrimonial, conciliação físico-contábil, atualização de informações, saneamento de divergências e estruturação dos dados. Mais do que identificar aquilo que existe, buscamos transformar informações patrimoniais em uma base capaz de apoiar a gestão da empresa.
Sua empresa sabe exatamente quais ativos possui, onde eles estão e se as informações cadastradas continuam representando a realidade da operação? Conte com a FERCIEN para estruturar uma base patrimonial organizada, atualizada e confiável e conheça também as nossas soluções para gestão de ativos.
Perguntas frequentes sobre Inventário Patrimonial
O que é inventário patrimonial?
Inventário patrimonial é o processo de identificar, localizar, classificar e conferir os bens que compõem o patrimônio de uma empresa. O levantamento permite comparar os ativos encontrados fisicamente com os registros existentes na base patrimonial e contábil.
Para que serve o inventário patrimonial?
O inventário patrimonial serve para aumentar o controle sobre os ativos da empresa, verificar sua localização, atualizar informações cadastrais, identificar divergências e criar uma base mais confiável para gestão, auditorias e controles internos.
Qual é a diferença entre inventário patrimonial e controle patrimonial?
O inventário patrimonial representa um processo de levantamento e conferência dos ativos em determinado momento. O controle patrimonial é contínuo e envolve o acompanhamento das movimentações e informações dos bens ao longo do tempo.
O que é conciliação físico-contábil?
A conciliação físico-contábil é a comparação entre os ativos encontrados fisicamente durante o inventário e os registros existentes na base patrimonial e contábil da empresa. Ela permite identificar correspondências e divergências que precisam ser analisadas.
Quais informações podem ser atualizadas em um inventário patrimonial?
Dependendo do escopo do projeto, podem ser revisadas informações como identificação do ativo, descrição, localização, centro de custo, unidade, características técnicas e correspondência com os registros patrimoniais existentes.
Com que frequência uma empresa deve realizar inventário patrimonial?
A periodicidade depende do volume de ativos, das movimentações realizadas, da estrutura operacional e das necessidades de controle da organização. Empresas com grande quantidade de bens ou movimentações frequentes precisam estabelecer processos capazes de manter a base patrimonial atualizada continuamente.
Por que o centro de custo deve ser atualizado no inventário?
O centro de custo ajuda a relacionar o ativo à estrutura da organização. Quando transferências internas não são registradas corretamente, a distribuição dos bens na base pode deixar de representar a realidade operacional da empresa.
O inventário patrimonial ajuda nas auditorias?
Uma base patrimonial organizada, conciliada e documentada fornece informações mais consistentes para controles internos e pode servir como suporte durante processos de auditoria.
Como o inventário patrimonial contribui para a gestão dos ativos fixos?
O inventário melhora a qualidade das informações sobre identificação, localização e situação dos ativos. Essa base pode apoiar controles internos, movimentações patrimoniais, análises contábeis e outros processos relacionados à gestão dos ativos fixos.
O que é o AWF da FERCIEN?
O AWF é uma solução tecnológica da FERCIEN voltada à gestão de ativos. A ferramenta contribui para organizar e acompanhar informações patrimoniais, dando continuidade ao controle da base depois da realização do inventário.
Como manter o inventário patrimonial atualizado depois do levantamento?
É necessário estabelecer processos para registrar aquisições, transferências, mudanças de localização, alterações cadastrais e baixas. Soluções de gestão de ativos, como o AWF, podem apoiar a manutenção dessas informações ao longo do tempo.
Categorias
Autores


Mais Posts
Vida Útil dos ativos imobilizados: por que revisar estimativas contábeis e econômicas
Um equipamento pode estar fisicamente operacional, mas sua utilidade para a empresa pode já não ser a mesma. Você sabe se a vida útil dos seus ativos ainda reflete a realidade da sua operação?
26/08/2026
Inventário Patrimonial: como manter a base de ativos da empresa organizada, atualizada e confiável
Manter uma empresa com centenas ou milhares de ativos exige mais do que saber quais bens foram adquiridos ao longo dos anos.
31/08/2026
Olá, como podemos lhe ajudar?